Экономика
Минфин напоминает: Легковым такси необходимо уплатить сбор за стоянку и парковку
Сделать это можно через кассу любого банка или через мобильное приложение
28 Окт., 2026, 11:41
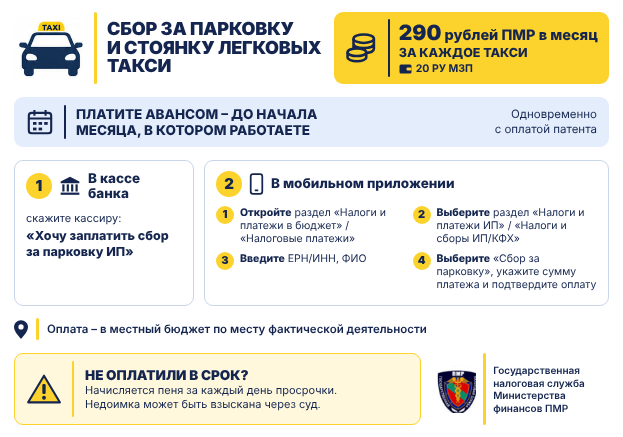
Сбор за парковку и стоянку легковых такси
Инфографика: пресс-служба Минфина ПМР
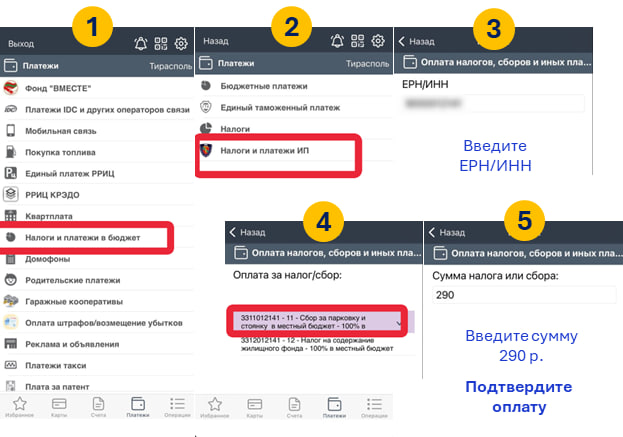
Как оплатить сбор в приложении "Агропромбанка"
Инфографика: пресс-служба Минфина ПМР
Тирасполь, 28 октября. /Новости Приднестровья/. Министерство финансов ПМР обращает внимание индивидуальных предпринимателей, которые перевозят пассажиров и багаж легковыми такси, на необходимость строгого соблюдения сроков уплаты сбора за стоянку, парковку и использование пунктов остановки.
Согласно законодательству, такой сбор для легковых такси составляет фиксированную ставку в размере 20 РУ МЗП в месяц (290 руб. ПМР) за каждое легковое такси.
Уплата сбора за парковку и стоянку производится одновременно с текущими налоговыми платежами в рамках применяемого специального налогового режима в местный бюджет по месту осуществления деятельности, говорится на сайте ведомства.
При изменении города или района деятельности предпринимателю необходимо своевременно обратиться в территориальную налоговую инспекцию, выдавшую документ на применение специального налогового режима, для обновления данных в информационной системе.
Уплатить сбор можно как через кассу любого банка, так и через мобильное приложение. В первом случае кассиру необходимо сообщить, что производится уплата сбора за парковку индивидуальным предпринимателем. Что касается второго варианта, то пошаговая последовательность осуществления платежа представлена в графических материалах. В мобильном приложении ЗАО «Приднестровский Сберегательный банк» данная функция в настоящее время находится в стадии разработки.
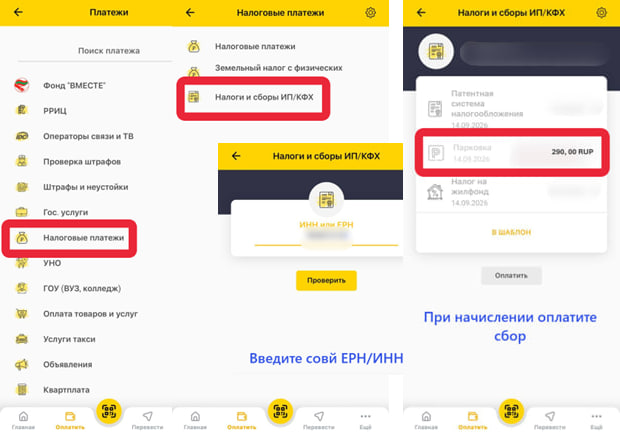
Как оплатить сбор в приложении "Эксимбанка"
Инфографика: пресс-служба Минфина ПМР
В случае несвоевременной уплаты сбора начисляется пеня за каждый календарный день просрочки, начиная со дня, следующего за установленным сроком уплаты, по день погашения задолженности включительно. Размер пени определяется в соответствии с подпунктом г) пункта 1 статьи 10 Закона ПМР «Об основах налоговой системы в ПМР».
Взыскание недоимки с физических лиц по налогам и другим обязательным платежам после истечения срока добровольной уплаты производится в судебном порядке (пункт 3 статьи 10 Закона ПМР «Об основах налоговой системы в ПМР»).